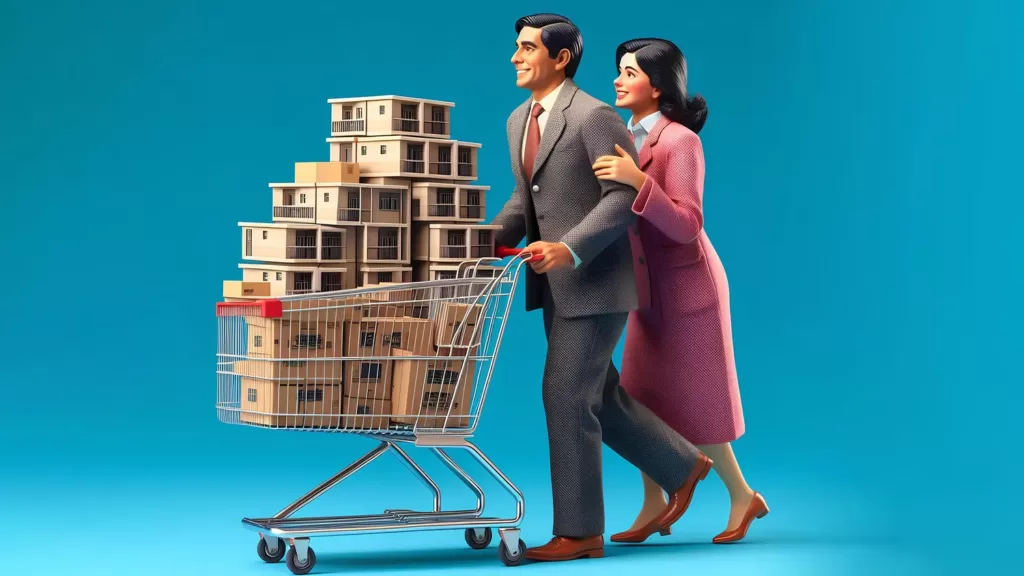
Редакция Всеостройке.рф взвешивала все «за» и «против» ипотеки – мечты для одних и кошмара для других.
С одной стороны, ипотека даёт возможность приобрести собственное жильё, обеспечивая комфорт и стабильность. С другой, это долгосрочное финансовое обязательство, которое может серьёзно повлиять на семейный бюджет и финансовые планы на будущее.
Так хорошо ли брать ипотеку? Нет универсального ответа и решение о том, стоит ли брать ипотеку, зависит от множества факторов, которые нужно тщательно проанализировать.
Преимущества ипотеки
Собственное жильё
Ипотека – это шанс наконец-то получить собственное жильё, которое станет не просто местом проживания, а убежищем, где вы сможете свободно творить и чувствовать себя уютно и комфортно.
Инвестиции в будущее
Собственное жильё – это стабильная инвестиция, которая может подорожать со временем.
Финансовая стабильность
Оплата ипотеки может помочь дисциплинировать себя финансово и увеличить степень финансовой стабильности.
Доступность жилья
Ипотека реализует возможность приобрести жильё более доступным образом, чем покупка на свои собственные сбережения.
Недостатки ипотеки
Долгосрочное обязательство
Ипотека – это долгосрочное финансовое обязательство, которое может затянуться на десятки лет. Это значит, что у вас будут ежемесячные платежи в течение всего этого времени.
Высокие процентные ставки
Процентные ставки по ипотеке могут быть довольно высокими, что приводит к значительной переплате в течение срока кредитования.
Финансовая нестабильность
Ипотека может сделать вас более уязвимыми к финансовым рискам, таким как потеря работы или непредвиденные расходы.
Снижение финансовой гибкости
Ипотека ограничивает ваши финансовые возможности. Вы не можете свободно распоряжаться своими средствами, так как большая часть вашего дохода уходит на оплату кредита.
Риск недвижимости
Недвижимость может потерять в стоимости, что может привести к убыткам при продаже или переуступке ипотеки.
Когда брать ипотеку может быть хорошей идеей
Если вы готовы к долгосрочным финансовым обязательствам
Ипотека – это долгосрочное решение, которое требует финансовой дисциплины и планирования.
Если у вас стабильный доход
Вы должны убедиться, что можете регулярно оплачивать ипотечные платежи без риска для вашего бюджета.
Если у вас нет других крупных финансовых обязательств
Ипотека может стать тяжелым бременем, если у вас есть другие большие кредиты или долги.
Если вы планируете жить в квартире в течение долгого времени
Ипотека имеет смысл, если вы планируете жить в этой квартире несколько лет.
Если вы хотите инвестировать в недвижимость
Собственное жильё – это инвестиция, которая может подорожать со временем.
Когда лучше отказаться от ипотеки
Если у вас нестабильный доход
Нестабильный доход делает оплату ипотеки рискованной.
Если у вас есть большие долги
Ипотека может затруднить оплату других долгов и привести к финансовым проблемам.
Если вы не готовы к долгосрочным финансовым обязательствам
Ипотека – это серьёзное решение, которое может ограничить ваши финансовые возможности в будущем.
Если у вас есть планы на переезд
Если вы планируете переехать в другую квартиру или город в ближайшем будущем, то ипотека может стать ненужным бременем.
Если вы не уверены в своих финансовых возможностях
Лучше подождать с ипотекой, пока у вас не будет стабильного дохода и финансовой подушки безопасности.
Советы по выбору ипотеки
Сравните предложения разных банков
Не ограничивайтесь первым же предложением, которое вам поступило. Сравните условия разных банков и выберите наиболее выгодное предложение.
Проверьте процентные ставки
Убедитесь, что процентная ставка по вашей ипотеке не слишком высока.
Оцените свои финансовые возможности
Проведите финансовое моделирование, чтобы убедиться, что вы можете оплачивать ипотечные платежи без риска для вашего бюджета.
Изучите договор
Внимательно прочитайте все условия ипотечного договора, прежде чем подписывать его.
Проконсультируйтесь с финансовым экспертом
Финансовый эксперт может помочь вам выбрать наиболее подходящий вид ипотеки и разработать планирование платежей.
Дополнительные советы
Собирайте сбережения
Даже если вы планируете брать ипотеку, собирайте сбережения на первоначальный взнос и финансовую подушку безопасности.
Улучшайте кредитный рейтинг
Хороший кредитный рейтинг позволит вам получить более выгодные условия по ипотеке.
Изучайте рынок недвижимости
Не спешите брать ипотеку на первую же квартиру, которую вы найдете. Изучите рынок недвижимости, чтобы выбрать наиболее подходящий вариант.
Не бойтесь сказать «нет»
Если вы не уверены в своих финансовых возможностях, не бойтесь отказаться от ипотеки.
Нюансы ипотеки, которые нужно учитывать
Страховка
В большинстве случаев ипотека требует обязательного страхования жилья от рисков пожара, затопления и других несчастных случаев. Также может требоваться страхование жизни и потери работоспособности заёмщика. Стоимость страховки может быть значительной и её нужно включить в свой бюджет.
Дополнительные расходы
Помимо ежемесячных платежей по ипотеке, вам придется нести дополнительные расходы, связанные с покупкой жилья: нотариальные услуги, регистрация права собственности, комиссия банка за оформление кредита.
Рефинансирование
Если процентная ставка по вашей ипотеке высока, вы можете подумать о рефинансировании в другом банке с более выгодными условиями. Однако, не забывайте, что рефинансирование также сопряжено с дополнительными расходами.
Штрафы за досрочное погашение
Некоторые банки могут взимать штрафы за досрочное погашение ипотеки. Уточните эту информацию при оформлении кредита.
Юридические аспекты
Ипотека – это серьёзная юридическая сделка. Прежде чем подписать договор, внимательно изучите все его пункты и проконсультируйтесь с юристом.
Альтернативы ипотеке
Аренда
Если вы не уверены, что готовы к долгосрочным финансовым обязательствам, аренда может быть более гибким и менее рискованным вариантом.
Сбережения
Собирайте сбережения на покупку жилья в течение нескольких лет. Это позволит вам избежать ипотечного кредита и сохранить финансовую независимость.Решение о том, брать ли ипотеку, – это сложный выбор, который требует тщательного анализа всех «за» и «против». Оценивайте свои финансовые возможности, изучайте рынок недвижимости и не бойтесь консультироваться с специалистами. Ипотека – это не панацея. Она может быть выгодной в некоторых случаях, но не всегда является оптимальным решением. Финансовая грамотность – это ключ. Изучайте финансовые продукты, сравнивайте условия и не бойтесь отказаться от ипотеки, если вы не уверены в своих финансовых возможностях. Решение о том, брать ли ипотеку – это индивидуальный выбор, который зависит от ваших жизненных обстоятельств и финансовых целей. Ранее мы разбирались когда лучше сделать налоговый вычет по ипотеке.
* Нажимая на кнопку, Вы выражаете согласие с политикой конфиденциальности и правилами обработки персональных данных
1 комментарий
Новые
СтарыеПопулярные
Межтекстовые Отзывы
Посмотреть все комментарии
Guest
2 года назад
Guest
2 года назад
Не совсем согласна на счет переезда. Переехав в другой город, всегда есть возможно сдавать квартиру. Это хорошая инвестиция в будущее. Какой никакой пассивный доход или возможность перекрывать ипотеку
Бывают лоты, у которых история богаче, чем всё остальное. В селе Ляличи Суражского района продается дворец Петра Завадовского, первого министра народного просвещения Российской империи.
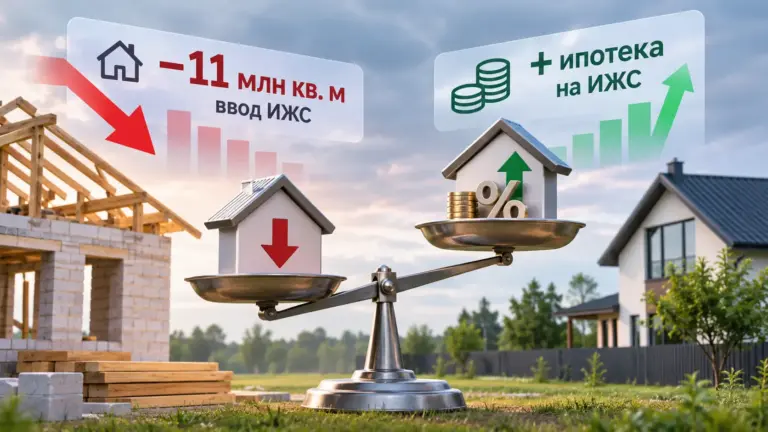
Рост кредитования после обвала 2025 года, потери в крупнейших регионах и переход подрядчиков на эскроу. Что происходит с рынком ИЖС и чего ждать в 2027 году.


 09-11-2026 20:00
Не совсем согласна на счет переезда. Переехав в другой город, всегда есть возможно сдавать квартиру. Это хорошая инвестиция в будущее. Какой никакой пассивный доход или возможность перекрывать ипотеку