В ЦБ хотят защитить заемщиков от ипотечных схем застройщиков и банков
Для этого совместно с кредитными учреждениями будет создан стандарт ипотечных продуктов.
В ЦБ сделали заявление по поводу маркетинговых схем, которые используют российские девелоперы для увеличения продаж. Эльвира Набиуллина сообщила на пресс-конференции, что «недобросовестные практики» до сих пор имеют место быть на рынке. Все новые маркетинговые схемы рынка фиксируются ЦБ и не проходят незамеченными. Вместе с тем, новые уловки пока не несут в себе таких системных рисков, как это было с околонулевой ипотекой от застройщика.
Сегодняшние схемы не влияют на цены, однако вводят заемщиков в заблуждение. Так, к примеру, в ЦБ рассказывают про пример такого маркетинга — покупатель вносит дополнительный единовременный взнос, за счет чего якобы понижается ставка. Подобная уловка, в отличие от околонулевой ипотеки, не влияет на ценообразование на рынке, но все равно может иметь скрытые риски. К тому же клиентам такая схема может быть удобна лишь при сроке погашения от 7 лет и более. Если же заемщик решит закрыть ипотеку ранее, то выгоды для него не будет. При этом, по мнению Набиуллиной, зачастую клиента об этом не информируют.
Также глава ЦБ сделала замечание банкам — регулятор не поддерживает преавансирование ставок. Как выяснилось, сейчас Банк России совместно с финансовыми учреждениями страны разрабатывает стандарт ипотечных продуктов, чтобы в будущем исключить маркетинговые схемы, которые могут быть вредны для заемщиков. Если же нововведение не принесет желаемого результата, новые нормы будут закреплены на законодательном уровне — для этого ЦБ обратится к законодателям. Набиуллина подчеркивает, что регулятор не против дифференциации продуктов, которые могут подходить разным потребителям, однако не позволит наживаться банкам, вводя в заблуждение потребителя.
Отметим, ранее Эльвира Набиуллина очень жестко прокомментировала появление на рынке околонулевой ипотеки от застройщика. Небольшая ипотечная ставка по подобной программе достигалась за счет увеличения стоимости жилья. Таким образом, если заемщик отказывался от погашения ипотеки, банк уже не смог бы реализировать имущество по той же стоимости и отбить свои затраты. Подобный маркетинговый ход мог привести к ипотечному пузырю, если бы подобные случаи стали массовыми. В итоге российские банки постепенно отказались от подобного продукта в своей линейке.
Её окончательные параметры ещё согласовывают, завершить эту работу рассчитывают до конца 2026 года, рассказал РИА Недвижимость зампред правления Сбера Анатолий Попов.
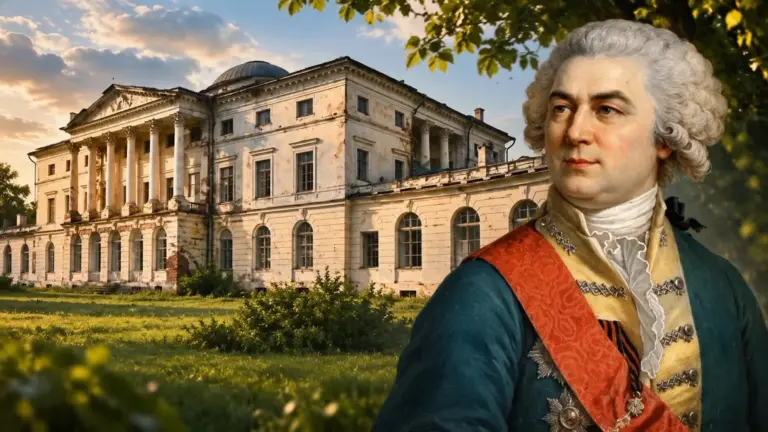
Бывают лоты, у которых история богаче, чем всё остальное. В селе Ляличи Суражского района продается дворец Петра Завадовского, первого министра народного просвещения Российской империи.
Рост кредитования после обвала 2025 года, потери в крупнейших регионах и переход подрядчиков на эскроу. Что происходит с рынком ИЖС и чего ждать в 2027 году.


 09-11-2026 20:00