04.02.2025 15:15
 1 806
Погашение основного долга по ипотеке: как правильно и быстро закрыть долг
Редакция портала Всеостройке.рф узнала, как выгодно это делать.
Ипотечный платеж состоит из двух компонентов: погашения основного долга (тело кредита) и процентов. Существуют два основных графика погашения: аннуитетный и дифференцированный.
Аннуитетный платеж: ежемесячный платеж остается постоянным на весь срок кредита. В начале большая часть платежа покрывает проценты, постепенно увеличиваясь доля погашения основного долга.
Дифференцированный платеж: основной долг погашается равными частями каждый месяц. Проценты рассчитываются от остатка долга, поэтому ежемесячные платежи снижаются со временем.
Досрочное погашение
Банки разрешают досрочное погашение кредита без комиссий. Досрочный платеж уменьшает основной долг, позволяя либо снизить ежемесячный платеж, либо сократить срок кредитования. Возможность досрочного погашения и необходимость предварительного уведомления банка следует уточнять в кредитном договоре. Важно тщательно изучить условия кредитного договора для оптимизации платежей и выбора наиболее выгодной стратегии погашения ипотеки.
Решение о досрочном погашении ипотеки требует тщательного анализа индивидуальных финансовых условий и целей. Не всегда досрочное погашение является оптимальным решением. Рассмотрим ключевые факторы, влияющие на принятие этого решения:
Цели досрочного погашения:
Часто досрочное погашение диктуется желанием убрать недвижимость из-под залога для свободного распоряжения (продажа, аренда, перепланировка). Если жилье приобретается для личного проживания, то поспешное досрочное погашение без наличия свободных средств нецелесообразно.
Срок кредита и возраст заемщика:
Чем больше срок кредита и старше заемщик, тем актуальнее вопрос досрочного погашения, поскольку сохраняется риск снижения платежеспособности в будущем.
Планы на будущее:
Планируемое приобретение другого крупного актива (автомобиль, дача) может привести к ухудшению кредитной нагрузки и отказу в выдаче нового кредита. В таком случае целесообразно сначала досрочно погасить существующую ипотеку.
Долговая нагрузка
Банки оценивают долговую нагрузку (ПДН) – отношение всех кредитных платежей к доходу. Оптимальный ПДН – до 50%. Досрочное погашение может повысить шансы на получение нового кредита.
Темпы роста доходов и инфляции
Если доходы значительно превосходят темпы инфляции, досрочное погашение может быть отложено, поскольку платеж со временем станет незначительной частью дохода.
Наличие свободных средств
Досрочное погашение не должно приводить к финансовым трудностям. Средства должны быть свободными.
Инвестиционные возможности
Если существуют инвестиционные инструменты с доходностью, превышающей процентную ставку по ипотеке, выгоднее инвестировать средства, а не досрочно погашать кредит.
Решение о досрочном погашении должно быть взвешенным и основанным на тщательном анализе всех факторов. Важно помнить, что цель – комфортное проживание, а не поспешное погашение ипотеки в ущерб финансовому благополучию.
Стратегия досрочного погашения ипотеки зависит от индивидуальных финансовых целей и ситуации. Два основных варианта: сокращение срока кредита или снижение ежемесячного платежа.
Сокращение срока
Преимущества: минимальная переплата процентов, быстрое освобождение от долгового бремени. Подходит при стабильном доходе и желании быстрее закрыть кредит. Использование ипотечных калькуляторов (calcus.ru, fincalculator.ru) позволяет рассчитать экономию.
Пример: кредит 4 000 000 рублей на 15 лет под 9% годовых. Ежемесячный платеж – 40 570 рублей. Досрочный платеж в 200 000 рублей сокращает срок почти на 1,5 года и экономит более 500 000 рублей.
Снижение ежемесячного платежа
Преимущества: снижение текущей долговой нагрузки, появление свободных средств в бюджете. Подходит при нестабильном доходе или желании улучшить текущее финансовое положение.
Пример: досрочный платеж в 200 000 рублей снижает ежемесячный платеж примерно на 2000 рублей, экономия на процентах меньше.
Комбинированный подход
Сочетание двух вариантов. Внесение досрочного платежа с одновременным снижением минимального ежемесячного платежа. Продолжение выплат по прежнему размеру (с дополнительными отчислениями сверх минимального платежа), что позволяет сократить срок кредитования и одновременно снизить риски при нестабильном доходе. Экономия аналогична сокращению срока, но при этом сохраняется финансовая гибкость.
Выбор стратегии зависит от индивидуальных финансовых возможностей и целей. Использование ипотечных калькуляторов поможет оценить экономическую эффективность каждого варианта. Важно помнить, что цель – комфортное проживание, а не исключительно минимальная переплата процентов.
Досрочное погашение ипотеки – процедура, требующая внимательного подхода и учета индивидуальных финансовых условий. Рассмотрим ключевые аспекты этого процесса:
- Условия договора: проверьте кредитный договор (и приложения к нему) на наличие ограничений или комиссий за досрочное погашение. Запреты на досрочное погашение, действовавшие до 2011 года, ныне не действительны. Информация также может быть представлена на сайте банка (например, в разделах «Общие условия кредитования»);
- Порядок досрочного погашения: уточните форму подачи заявления (личный кабинет, мобильное приложение, письменное заявление в офисе банка) и способ оплаты. Уточните требование банка к времени зачисления средств на счет (для успешного досрочного погашения);
- Сроки подачи заявления: узнайте сроки подачи заявления (как правило, не менее чем за 30 дней, но на практике могут быть другие требования). Большинство банков рекомендуют уведомить за 10–15 дней до планового платежа.
Выбор стратегии досрочного погашения:
- Сокращение срока: минимальная переплата процентов, но требует больших ежемесячных платежей;
- Снижение платежа: меньшие ежемесячные платежи, но большая переплата процентов;
- Комбинированный подход: погашение частями с одновременным снижением платежа, обеспечивающее финансовую гибкость и снижение рисков при нестабильном доходе.
После досрочного погашения банк формирует новый график платежей. Использование ипотечных калькуляторов поможет оценить эффективность различных вариантов досрочного погашения перед принятием решения. Важно помнить, что цель – комфортное проживание, а не только минимальная переплата процентов. Перед досрочным погашением необходимо тщательно взвесить все за и против, учитывая свои финансовые возможности и цели. Использование только официальных источников информации (сайт банка, кредитный договор) гарантирует достоверность данных и помогает избежать негативных последствий. Ранее портал Всеостройке.рф писал про флиппинг квартир: что это и как заработать на недвижимости и про налоги с продажи недвижимости для нерезидентов: ставки и особенности.
Последние новости
Как выглядит квартира 190 «квадратов» супермодели Натальи Гоций, возлюбленной миллиардера Романа Абрамовича Бывает, что дорогой ремонт, заказанный из-за океана, оказывается слишком красивым для реальной жизни. У Натальи Гоций вышло именно так.
9 907 
09-11-2026 20:00
Долги за ЖКХ в платежке сами не исчезнут: как их можно законно списать Квитанции копятся в ящике, цифра в них растёт, а вы все надеетесь, что как-нибудь рассосется. Знакомая история?
2 119 09-11-2026 19:30
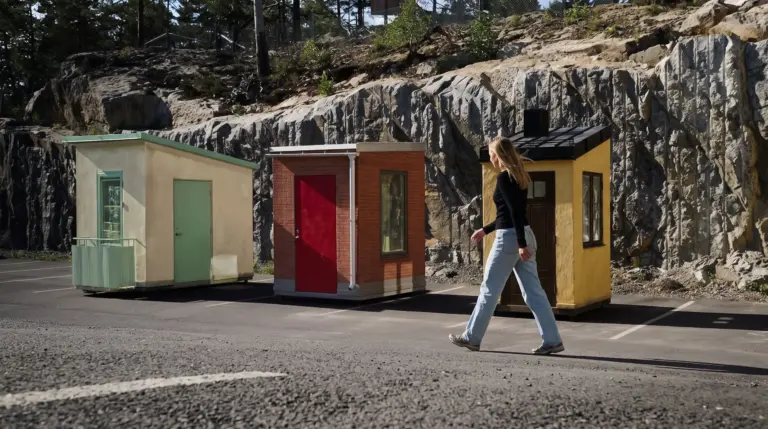
Дом в Швеции размером с кровать: строители показали, сколько жилья может купить молодежь В Стокгольме на деньги молодого человека младше 25 лет можно приобрести всего 1,9 кв. м недвижимости, в Гётеборге — 3,1 кв. м, а в Умео — 4,5 кв. м.
13 429 09-11-2026 17:00
Минстрой России об изменениях в договоре управления МКД, внесенных ОСС Письмо ведомства от 26.10.2026 N 66890-ДН/04 «Об изменении договора управления по решению общего собрания собственников».
1 641 09-11-2026 16:00
ИИ сократил стоимость обработки изображений квартир в 500 раз — с €50 до менее €0,10 Одна из крупнейших европейских компаний по владению и управлению арендной жилой недвижимостью Heimstaden поделилась результатами внедрения ИИ.
1 995 09-11-2026 15:30
Крупнейшие игроки рынка предметно интересуются покупкой «Самолет Плюс» На фоне предложения «Т-Технологий» выкупить до 100% акций ЦИАН речь уже о другом крупном активе из девелпомента.
2 540 09-11-2026 15:10
Ввод частных домов в России сократился почти на 11 млн кв. м, а ипотека на ИЖС выросла: почему показатели расходятся Рост кредитования после обвала 2025 года, потери в крупнейших регионах и переход подрядчиков на эскроу. Что происходит с рынком ИЖС и чего ждать в 2027 году.
1 985 09-11-2026 15:00
Особняк Селин Дион с собственным причалом, бассейном, винным погребом и кинозалом продали за 12,5 млн долларов Рассказываем, кому досталась роскошная резиденция во Флориде и почему покупателя привлёк не только звёздный след в её истории.
1 659 09-11-2026 14:00
Как слить воду из водонагревателя на даче перед зимой: пошаговая инструкция для бойлера Что проверить перед первыми морозами, где ещё в дачном водопроводе может остаться вода и как снова включить бойлер весной.
5 599 09-11-2026 13:00
В Лондоне можно купить за 501 млн рублей квартиру в доме, где жили «Битлз» (Bealtes) Единственный раз за всю историю группы Джон Леннон, Пол Маккартни, Джордж Харрисон и Ринго Старр жили под одной крышей именно здесь.
2 957 09-11-2026 12:00