27.11.2024 13:40
 1 963
Можно ли брать ипотеку после банкротства
Редакция портала Всеостройке.рф о факторах, влияющих на решение банка.
Банкротство физического лица – серьезное событие, оставляющее значительный отпечаток на финансовой истории. Вопрос о возможности получения ипотечного кредита после банкротства является одним из наиболее актуальных для лиц, прошедших процедуру несостоятельности. Ответ на него неоднозначен и зависит от множества факторов, которые рассматриваются банками при оценке рисков.
Требования указаны в Федеральном законе № 127-ФЗ от 26 октября 2002 года «О несостоятельности». Он не запрещает брать ипотеку после оформления банкротства. Но если заёмщик скрыл свой статус, а потом банк это обнаружил, кредитный договор могут признать недействительным. Вероятность его аннулирования возрастает при просрочке ипотечных платежей.
Влияние банкротства на кредитную историю
Основной фактор, влияющий на решение банка – кредитная история заемщика. Банкротство неизбежно отражается в кредитном отчете и свидетельствует о неспособности должника своевременно и в полном объеме выполнять свои финансовые обязательства. Этот факт существенно снижает кредитный рейтинг, делая заемщика более рискованным клиентом для кредитных организаций. Банки, стремясь минимизировать потери, часто отказывают в предоставлении кредита лицам с недавней историей банкротства.
Сроки после банкротства
Граждане, признанные банкротами, могут брать ипотеку согласно действующему законодательству. Но есть важное условие: в течение 5 лет после получения статуса банкрота необходимо уведомить банк о том, что вы проходили процедуру банкротства. Важно отметить, что этот статус в дальнейшем затруднит получение ипотеки.

Положительные факторы, способствующие одобрению ипотеки
Подтверждение стабильного и достаточного дохода – один из самых важных факторов. Банк должен быть уверен, что заемщик сможет осуществлять ежемесячные платежи по ипотеке. Для этого необходимо предоставить документы, подтверждающие официальное трудоустройство и уровень заработной платы.
- Положительная кредитная динамика
После банкротства необходимо восстановить свою кредитную историю. Можно начать с получения небольших кредитов и своевременного их погашения. Это продемонстрирует банку готовность к ответственной финансовой деятельности.
Наличие значительных сбережений на счетах или других активах – сильный аргумент в пользу заемщика. Это показывает финансовую стабильность и способность погасить ипотеку в случае непредвиденных обстоятельств.
Привлечение созаемщика с хорошей кредитной историей и стабильным доходом существенно повышает шансы на получение ипотеки. Банк рассматривает созаемщика как дополнительную гарантию возврата кредита.
- Большой первоначальный взнос
Значительный первоначальный взнос уменьшает риски для банка, поскольку снижается сумма кредита.
Заемщику целесообразно рассмотреть варианты ипотечных программ с более высокими процентными ставками и более строгими требованиями к заемщикам. Это может повысить шансы на одобрение заявки.

Получение ипотеки после банкротства возможно, но требует тщательной подготовки и учета множества факторов. Заемщику необходимо восстановить кредитную историю, продемонстрировать банку стабильное финансовое положение и использовать все доступные инструменты, чтобы повысить шансы на одобрение заявки. Ранее мы также писали о том, что лучше: копить на квартиру или ипотека.
Последние новости
Как выглядит квартира 190 «квадратов» супермодели Натальи Гоций, возлюбленной миллиардера Романа Абрамовича Бывает, что дорогой ремонт, заказанный из-за океана, оказывается слишком красивым для реальной жизни. У Натальи Гоций вышло именно так.
9 900 
09-11-2026 20:00
Долги за ЖКХ в платежке сами не исчезнут: как их можно законно списать Квитанции копятся в ящике, цифра в них растёт, а вы все надеетесь, что как-нибудь рассосется. Знакомая история?
2 119 09-11-2026 19:30
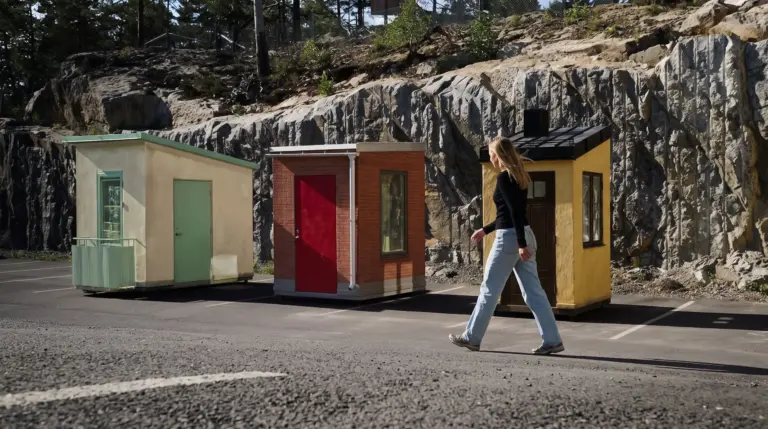
Дом в Швеции размером с кровать: строители показали, сколько жилья может купить молодежь В Стокгольме на деньги молодого человека младше 25 лет можно приобрести всего 1,9 кв. м недвижимости, в Гётеборге — 3,1 кв. м, а в Умео — 4,5 кв. м.
13 429 09-11-2026 17:00
Минстрой России об изменениях в договоре управления МКД, внесенных ОСС Письмо ведомства от 26.10.2026 N 66890-ДН/04 «Об изменении договора управления по решению общего собрания собственников».
1 641 09-11-2026 16:00
ИИ сократил стоимость обработки изображений квартир в 500 раз — с €50 до менее €0,10 Одна из крупнейших европейских компаний по владению и управлению арендной жилой недвижимостью Heimstaden поделилась результатами внедрения ИИ.
1 995 09-11-2026 15:30
Крупнейшие игроки рынка предметно интересуются покупкой «Самолет Плюс» На фоне предложения «Т-Технологий» выкупить до 100% акций ЦИАН речь уже о другом крупном активе из девелпомента.
2 539 09-11-2026 15:10
Ввод частных домов в России сократился почти на 11 млн кв. м, а ипотека на ИЖС выросла: почему показатели расходятся Рост кредитования после обвала 2025 года, потери в крупнейших регионах и переход подрядчиков на эскроу. Что происходит с рынком ИЖС и чего ждать в 2027 году.
1 984 09-11-2026 15:00
Особняк Селин Дион с собственным причалом, бассейном, винным погребом и кинозалом продали за 12,5 млн долларов Рассказываем, кому досталась роскошная резиденция во Флориде и почему покупателя привлёк не только звёздный след в её истории.
1 659 09-11-2026 14:00
Как слить воду из водонагревателя на даче перед зимой: пошаговая инструкция для бойлера Что проверить перед первыми морозами, где ещё в дачном водопроводе может остаться вода и как снова включить бойлер весной.
5 511 09-11-2026 13:00
В Лондоне можно купить за 501 млн рублей квартиру в доме, где жили «Битлз» (Bealtes) Единственный раз за всю историю группы Джон Леннон, Пол Маккартни, Джордж Харрисон и Ринго Старр жили под одной крышей именно здесь.
2 957 09-11-2026 12:00