31.01.2025 16:15
 2 276
Как проверить кредитную историю юридического лица: практическое руководство
Редакция портала Всеостройке.рф составила пошаговую инструкцию.
Оценка платежеспособности потенциального партнера – критически важный аспект любой сделки. Знание кредитной истории компании помогает минимизировать риски нарушения договорных обязательств в будущем.
Кредитная история (КИ)
КИ – это систематизированный свод информации о кредитной активности организации (или физического лица). Она отражает историю взаимодействия с кредитными организациями и характеризует платежную дисциплину заемщика. КИ содержит данные о полученных кредитах и займах (суммы, сроки, графики погашения), наличии просроченных платежей и других факторах, влияющих на оценку кредитного риска. В России сбор, хранение и предоставление данных о КИ регулируется Федеральным законом от 30.10.2004 № 218-ФЗ «О кредитных историях». Закон определяет состав КИ, порядок доступа к информации и ответственность за нарушение правил обращения с данными.
Кредитная история (КИ) содержит информацию не только о прямых заемщиках, но и о лицах и организациях, участвовавших в кредитных операциях в качестве:
- Поручителей;
- Принципалов по независимой гарантии;
- Лизингополучателей;
- Участников процедур банкротства (как должников);
- Должников по неисполненным судебным решениям (ЖКХ, алименты и др.).
КИ также фиксирует факт подачи заявок на кредитование или поручительство, даже при отказе в выдаче кредита. Исключение составляют данные о военной ипотеке.
Кредитная история структурирована и состоит из четырёх частей: титульной, основной, дополнительной (закрытой) и информационной. Информация представлена в виде отдельных записей, каждая из которых отражает данные об одном кредитном обязательстве (кредит, лизинг, задолженность). Состав и содержание КИ могут варьироваться для физических и юридических лиц.
Кредитные истории формируются и хранятся специализированными коммерческими организациями – бюро кредитных историй (БКИ), включенными в реестр Центрального банка РФ. Информация в БКИ поступает от различных источников: банков, микрофинансовых организаций, лизинговых компаний, инвестиционных платформ, кредитных кооперативов, ФССП и др. Например, банки передают данные о выданных кредитах, а ФССП – о задолженностях по ЖКХ. Передача сведений в одно или несколько БКИ (по выбору заемщика) обязательна для финансовых организаций в течение двух рабочих дней (с 1 июля 2024 года). Согласие заемщика не требуется.
КИ хранится семь лет с момента последнего финансового события (кредит, лизинг и др.), после чего аннулируется.
Кредитная история (КИ) юридического лица структурирована и состоит из четырёх частей:
- Титульная: содержит основные реквизиты компании (полное и сокращенное наименование, адрес, контактные данные, ОГРН, ИНН) и сведения о реорганизации;
- Основная: информация о финансовом положении компании (банкротство, кредитный скоринг), а также данные о каждом кредитном обязательстве (вид кредита, сумма, сроки, график платежей, наличие просрочек, судебные споры, залоговое обеспечение);
- Дополнительная (закрытая): сведения об источнике информации (реквизиты организации, данные о банкротстве или ликвидации, информация об арбитражном управляющем) и получателях отчета о КИ (реквизиты компании/ИП, дата запроса);
- Информационная: данные о запросах на отчет о КИ (количество, период, цель, сумма запрашиваемого кредита), а также о факте обращения за кредитом/лизингом (заключение договора или отказ с указанием причины), наличии просроченных платежей (более 90 дней). Информация о неиспользованных одобренных кредитах не отображается.
Структура КИ позволяет получить полную картину кредитной активности компании.
Получение отчета о кредитной истории (КИ) осуществляется через запрос в бюро кредитных историй (БКИ). Для проверки собственной КИ необходимо следовать следующим шагам:
- Определение БКИ: направить запрос в Центральный каталог кредитных историй (ЦККИ) для установления БКИ, хранящих информацию о вашей компании. Запрос можно направить через сайт Центробанка РФ, портал «Госуслуги», сайт БКИ, банк или МФО;
- Подготовка запроса в БКИ: составить запрос с указанием наименования юрлица, ОГРН и ИНН;
- Подача запроса: запрос можно направить лично (бумажный документ с подписью руководителя), онлайн (электронный документ с электронной подписью) или через телеграмму;
- Получение отчета: отчет предоставляется в бумажном или электронном виде. Срок – до трех рабочих дней. Бесплатные запросы ограничены (дважды в год с каждого БКИ).
Для получения отчета о КИ контрагента необходимо его письменное согласие, где указываются реквизиты запрашивающей стороны, цель запроса, реквизиты контрагента, дата согласия. Согласие действует шесть месяцев (год для МСП). Запрос осуществляется по указанной выше схеме.
Исключение: согласие не требуется при запросе информации для выдачи кредита/займа контрагенту. БКИ предоставляет информацию в течение пяти рабочих дней. Также доступ к данным без согласия предоставляется суду, нотариусу, приставам, Банку России и др. Незаконный запрос КИ влечет административную ответственность (штраф до 50 000 рублей, ст. 5.53 КоАП РФ).
Получение отчета о КИ – платная услуга. Стоимость зависит от выбранного способа получения отчета и конкретного БКИ. Рекомендуется заранее уточнять цены на официальных сайтах БКИ. Важно помнить, что информация в отчете актуальна только на момент его выдачи. Существенные изменения в кредитной истории компании могут произойти в любой момент, поэтому регулярная проверка КИ является необходимой мерой для своевременного обнаружения негативных тенденций.
При анализе отчета о КИ контрагента важно обратить внимание на следующие аспекты:
- Наличие просроченных платежей: значительные и многократные просрочки сигналят о нестабильном финансовом положении компании и высоком риске неисполнения договорных обязательств;
- Количество и сумма задолженностей: большое количество задолженностей или значительные суммы задолженности также указывает на потенциальные проблемы с платежеспособностью;
- Наличие судебных споров: судебные споры, связанные с финансовыми обязательствами, являются серьезным отрицательным фактором, показывающим неспособность компании исполнять свои обязательства;
- Использование залогового обеспечения: предоставление залога может указывать на повышенный кредитный риск компании;
- История запросов на кредит: частые запросы на кредиты могут указывать на недостаток собственных средств и финансовые трудности;
- Кредитный скоринг: численное значение, отражающее кредитный риск компании (чем ниже значение, тем выше риск).
Анализ всех этих факторов в комплексе позволяет более объективно оценить платежеспособность контрагента и принять информированное решение о целесообразности сделки. Не стоит ограничиваться только анализом кредитной истории. Необходимо также провести тщательную проверку финансовой отчетности и других документов компании, а также использовать другие источники информации (справочники, новостные ресурсы и др.). Системный подход к оценке кредитного риска является важным условием для минимизации финансовых убытков в результате деловой активности. Ранее мы писали о прописке мигрантов: что нужно знать для законного проживания в России и ответили на вопрос что делать если в квартире незаконно проживают мигранты?
Последние новости
Как выглядит квартира 190 «квадратов» супермодели Натальи Гоций, возлюбленной миллиардера Романа Абрамовича Бывает, что дорогой ремонт, заказанный из-за океана, оказывается слишком красивым для реальной жизни. У Натальи Гоций вышло именно так.
9 907 
09-11-2026 20:00
Долги за ЖКХ в платежке сами не исчезнут: как их можно законно списать Квитанции копятся в ящике, цифра в них растёт, а вы все надеетесь, что как-нибудь рассосется. Знакомая история?
2 119 09-11-2026 19:30
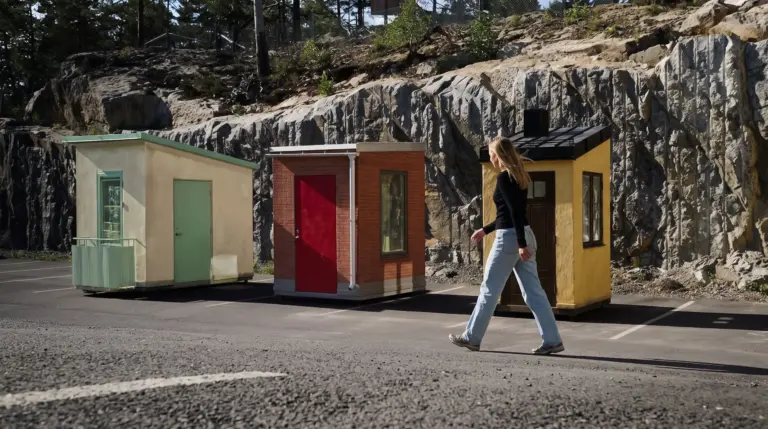
Дом в Швеции размером с кровать: строители показали, сколько жилья может купить молодежь В Стокгольме на деньги молодого человека младше 25 лет можно приобрести всего 1,9 кв. м недвижимости, в Гётеборге — 3,1 кв. м, а в Умео — 4,5 кв. м.
13 429 09-11-2026 17:00
Минстрой России об изменениях в договоре управления МКД, внесенных ОСС Письмо ведомства от 26.10.2026 N 66890-ДН/04 «Об изменении договора управления по решению общего собрания собственников».
1 641 09-11-2026 16:00
ИИ сократил стоимость обработки изображений квартир в 500 раз — с €50 до менее €0,10 Одна из крупнейших европейских компаний по владению и управлению арендной жилой недвижимостью Heimstaden поделилась результатами внедрения ИИ.
1 995 09-11-2026 15:30
Крупнейшие игроки рынка предметно интересуются покупкой «Самолет Плюс» На фоне предложения «Т-Технологий» выкупить до 100% акций ЦИАН речь уже о другом крупном активе из девелпомента.
2 540 09-11-2026 15:10
Ввод частных домов в России сократился почти на 11 млн кв. м, а ипотека на ИЖС выросла: почему показатели расходятся Рост кредитования после обвала 2025 года, потери в крупнейших регионах и переход подрядчиков на эскроу. Что происходит с рынком ИЖС и чего ждать в 2027 году.
1 985 09-11-2026 15:00
Особняк Селин Дион с собственным причалом, бассейном, винным погребом и кинозалом продали за 12,5 млн долларов Рассказываем, кому досталась роскошная резиденция во Флориде и почему покупателя привлёк не только звёздный след в её истории.
1 659 09-11-2026 14:00
Как слить воду из водонагревателя на даче перед зимой: пошаговая инструкция для бойлера Что проверить перед первыми морозами, где ещё в дачном водопроводе может остаться вода и как снова включить бойлер весной.
5 601 09-11-2026 13:00
В Лондоне можно купить за 501 млн рублей квартиру в доме, где жили «Битлз» (Bealtes) Единственный раз за всю историю группы Джон Леннон, Пол Маккартни, Джордж Харрисон и Ринго Старр жили под одной крышей именно здесь.
2 957 09-11-2026 12:00