Российские банки отказывают почти половине клиентов, подающих заявки на ипотеку
Эта ситуация коснулась всех ипотечных программ из-за ужесточения требований кредитных учреждений.
В компании «Этажи» рассказали, что с декабря прошлого года по апрель текущего одобряемость банками заявок на ипотечные займы критически снизилась, — почти половина заявок получила отказ. Это связано, считают в федеральной компании, с закредитованностью потенциальных заемщиков. Банки ужесточили требования к клиентам из-за ограничений ЦБ, в итоге одобряемость упала на все программы ипотеки — как льготные, так и рыночные. Одобряемость заявок на рыночные программы на вторичное жилье снизилась с 60,4% до 52,8%. На первичном же рынке количество одобренных заявок на льготные программы упало с 65,7% до 61,9%.
Эксперты «Этажей» резюмируют, что требования ужесточились, поэтому доступность ипотеки для граждан значительно снизилась. Также специалисты прогнозируют, что в ближайшее время улучшений этой ситуации не предвидится. Кроме того, она дала совет, как минимизировать риски отказа в ипотечном займе — необходимо закрыть все кредитные карты, даже те, которыми заемщик никогда не пользовался. При расчете кредитной нагрузки учитываются все кредитные карты и одобренные, хоть и не полученные кредиты. Еще один повод для отказа — это обращение заемщика сразу в несколько банков. Одобрения он там получил или отказы, в любом случае это может стать причиной отказа в жилищном кредите. Для того, чтобы всегда понимать свою текущую кредитную историю, потенциальные заемщики ипотеки должны отслеживать ее и корректность отображаемой там информации.
Также для увеличения шансов получения ипотечного кредита специалисты советуют закрыть те кредиты, где ранее была проведена реструктуризация или же были допущены просрочки. Необходимо узнать о наличии судебных задолженностей, а потом рассчитать возможность получения ипотеки с учетом всех имеющихся обязательных платежей и будущих оплат взносов по жилищному займу. Однако, если с учетом исправления всех этих ошибок долговая нагрузка остается на уровне 70-80%, то риски получить отказ все равно остаются очень высокими.
К слову, по мнению Банка России, введенные регулятором ограничения постепенно достигают своей цели — ипотечный рынок начал путь к медленному охлаждению, а разрыв стоимости «первички» и «вторички» вскоре должен сократиться. Пока он находится на рекордном уровне 44%.
Её окончательные параметры ещё согласовывают, завершить эту работу рассчитывают до конца 2026 года, рассказал РИА Недвижимость зампред правления Сбера Анатолий Попов.
Бывают лоты, у которых история богаче, чем всё остальное. В селе Ляличи Суражского района продается дворец Петра Завадовского, первого министра народного просвещения Российской империи.
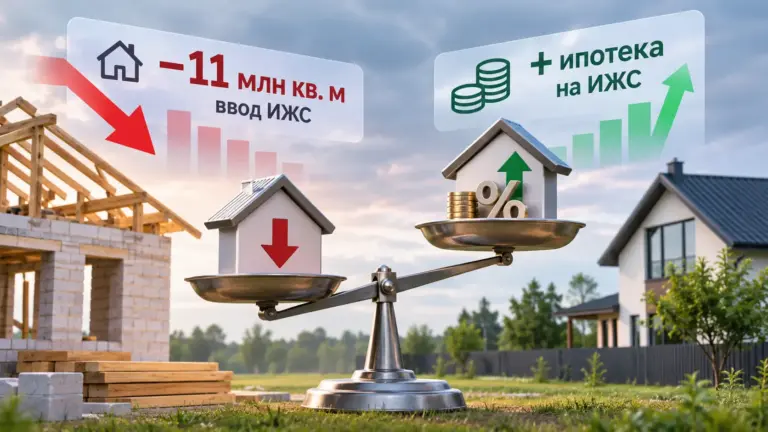
Рост кредитования после обвала 2025 года, потери в крупнейших регионах и переход подрядчиков на эскроу. Что происходит с рынком ИЖС и чего ждать в 2027 году.


 09-11-2026 20:00