Мировой рынок цемента: кто наращивает мощности, а кто консервирует заводы
Как кризис девелопмента в Китае, индийский строительный бум и дорогая логистика в России определяют глобальную картину рынка.
Цемент остаётся одним из базовых материалов, определяющих облик современной инфраструктуры, жилья и промышленности, а состояние цементной отрасли служит своеобразным индикатором активности строительного сектора и экономики в целом. В 2025–2026 гг. мировой рынок цемента переживает период существенных изменений: технологические инновации, экологическая повестка, геополитические кризисы и макроэкономическая нестабильность продолжают влиять на баланс спроса и предложения. При этом ситуация в отдельных странах складывается по-разному — где-то отрасль растёт на фоне масштабных строительных программ, а где-то сталкивается со спадом потребления и избытком мощностей.
Картина мира: лидеры производства
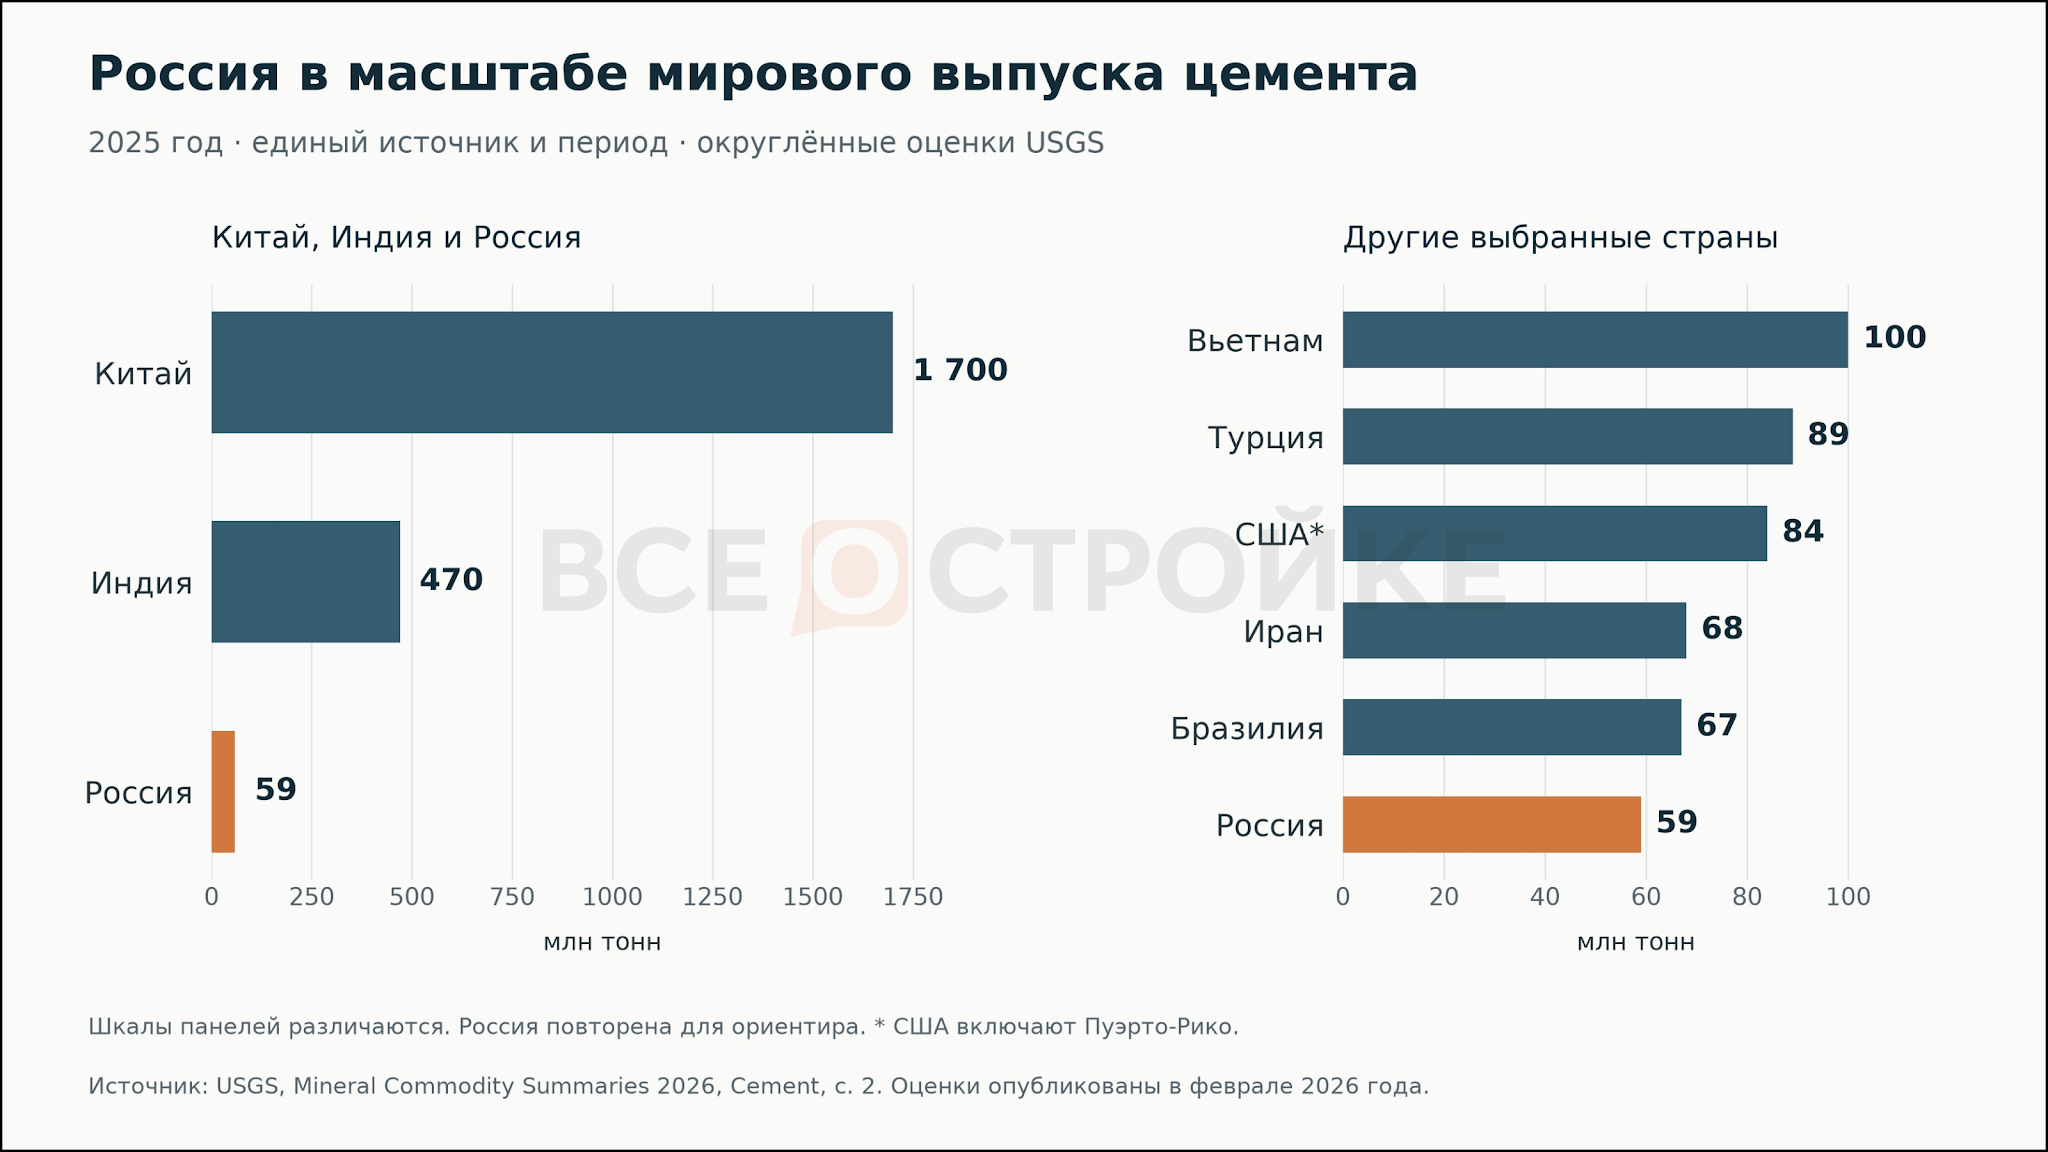
Всего в 2025 году в мире произвели около 3,8 млрд тонн цемента, по оценке Геологической службы США (USGS). На Китай пришлось примерно 1,7 млрд тонн, на Индию — 470 млн тонн, на Россию — 59 млн тонн. Российский показатель в этой международной сводке округлён и близок к внутренней отраслевой оценке в 58,6 млн тонн.
Российская доля составляет около 1,6% мирового выпуска. Китай производит примерно в 29 раз больше цемента, Индия — в восемь раз больше. По объёму Россия ближе к Бразилии и Ирану, чем к двум крупнейшим производителям.
В анализе строительного сектора важно избегать ловушки «валовых показателей». Разница в тоннаже — это не показатель технологической отсталости или низкого качества строительства. Объемы выпуска зависят от фундаментальных страновых факторов, которые включают численность населения, этап урбанизации, масштаб инфраструктурных госпрограмм и многое другое. Например, в государствах, где базовая сеть дорог и жилой фонд уже построены, фокус смещается с объемов сырья на ремонт, модернизацию и сложные инженерные проекты.
При сравнении мощностей важно не смешивать три разных показателя: клинкер (промежуточный продукт обжига, определяющий базовый потенциал завода), готовый цемент (порошок с минеральными добавками) и бетон (конечная смесь, где цемент — лишь вяжущее). Тонна цемента никогда не равна тонне бетона, и без учёта этого различия расчёт реальной загрузки оборудования и сопоставление заводов в разных странах теряют смысл.
Китай: снижение производства из-за кризиса в девелопменте
Китайский цементный рынок работает в условиях коррекции внутреннего потребления. Основным фактором, влияющим на спрос, является завершение активного цикла строительства жилой недвижимости и переход к более сбалансированным темпам урбанизации. Предприятия сталкиваются с избытком мощностей, что вынуждает их оптимизировать издержки.
По данным Национального бюро статистики КНР, в 2025 году производство цемента в стране упало на 6,9%, составив 1,69 млрд тонн. Главной причиной стал затяжной кризис в девелопменте: инвестиции в недвижимость в Китае за год рухнули на 17,2% (ранее мы рассказывали, как Китай пять лет спасал рынок жилья, но даже отмена ограничений не вернула покупателей).
То есть наличие современных печей, карьеров и развитой логистики обеспечивает лишь возможность выпуска. Но реальный спрос формируют конкретные строительные площадки. Если застройщики массово переносят начало работ или замораживают объекты, огромные мощности заводов мгновенно оказываются избыточными, а фиксированные расходы приходится распределять между меньшим числом заказов.
Как отмечается в исследовании «Анализ рынка цемента в Китае: текущая ситуация и прогнозы на 2026–2030 годы» компании ACG, высокая конкуренция и давление со стороны государственных регуляторов требуют от компаний адаптации и внедрения стратегий, направленных на повышение эффективности и снижение затрат.
Крупные государственные и частные компании сохраняют ведущие позиции, продолжая вкладываться в обновление производственной базы и внедрение современных стандартов качества. При этом небольшие предприятия испытывают трудности в условиях растущих требований к экологии и усиления контроля со стороны государства.
На рынок влияет не только внутренняя экономическая конъюнктура, но и общемировые тренды строительной отрасли, говорится в исследовании. Растущий спрос на инфраструктурные и жилищные проекты подпитывает рост, однако ценовые колебания на сырьё и сдвиги в регулировании способны заметно скорректировать динамику.
Индия: расширение спроса поддерживает новые мощности
На Индийском рынке ситуация прямо противоположная. В той же сводке USGS производство цемента в Индии уверенно растет: с оценочных 440 млн тонн в 2024 году до 470 млн тонн — в 2025-м. Согласно отчетам India Brand Equity Foundation, этот подъем обеспечивается колоссальными объёмами жилищного и дорожного строительства. На этом фоне крупнейшие индийские холдинги — UltraTech, Ambuja–ACC, Shree Cement и Dalmia Bharat — активно вводят в строй новые заводы.
Когда увеличивается потребность в дорогах, городской инфраструктуре и жилье, новый завод получает возможность нарастить продажи вместе с рынком. При сокращении спроса аналогичный проект рискует перераспределить существующие заказы между большим числом производственных линий.
США: «чёрный лебедь» ведет к снижению потребления
Замедление строительной активности в этой стране также привело к снижению спроса на цемент. Согласно прогнозу Американской ассоциации цементной промышленности, в 2026 году потребление цемента в США снизится примерно на 2,5% к уровню предыдущего года. Это отражает замедление строительной активности и ослабление спроса.
Пересмотр прогноза связан с событиями февраля 2026 года — неожиданным военным конфликтом между США и Ираном, который аналитики называют «чёрным лебедем», говорится в прогнозе. Поскольку основной потребитель цемента — строительство (жильё, коммерческие объекты, инфраструктура), рост стоимости кредитов напрямую тормозит запуск новых проектов: дорогая ипотека снижает активность частных застройщиков, что отражается на всей цепочке поставок. Частный строительный сектор в 2026 году ожидается слабым, и объёмы заказов на цемент останутся ниже прежних уровней, хотя катастрофического сценария эксперты не прогнозируют.
Ключевые факторы давления на отрасль: геополитическая неопределённость, удорожание заимствований, слабость частного строительства как главного драйвера спроса, а также общая экономическая осторожность компаний и инвесторов. При этом аналитики ожидают, что уже в 2027 году потребление цемента вернётся к положительной динамике: после спада отрасль начнёт восстанавливаться.
Турция: рост на фоне стимулирования строительства
Турецкая цементная отрасль показывает стабильный рост, поддерживаемый строительным сектором, инфраструктурными программами и жилищным строительством. Однако, как отмечается в исследовании «Анализ рынка цемента в Турции: текущая ситуация и прогнозы на 2026–2030 годы» компании ACG, отрасль сталкивается с дефицитом сырья, дорогой энергией и конкуренцией зарубежных производителей.
Лидирующие позиции на рынке занимают такие национальные гиганты, как Çimsaş, Birlik и Adana, которые вкладывают средства в обновление мощностей, освоение новых технологий и развитие логистики. Параллельно усиливается влияние международных корпораций: они наращивают присутствие в стране, внедряя современные стандарты качества и передовые методы производства.
При этом в числе ключевых драйверов рынка остаются государственное стимулирование строительства и инфраструктуры, а также растущие вложения в возобновляемую энергетику и «зелёное» строительство.
Россия: выживание отрасли на фоне слабого спроса, растущего импорта и дорогой логистики
В 2025–2026 гг. российская цементная отрасль развивается в условиях адаптации к новой макроэкономической реальности. Спрос на продукцию формируется преимущественно за счет реализации национальных проектов, строительства транспортной инфраструктуры и промышленных объектов. При этом сегмент жилищного строительства замедлился на фоне высоких ставок и снижения спроса, и, как следствие, объем потребления цемента тоже пошел вниз: в 2025 году он сократился на 9%, до 60,7 млн тонн. В 2026 году этот спад продолжился: из-за аномальных зимних морозов и затяжного кризиса в жилищном строительстве рынок вновь просел — за девять месяцев потребление упало еще на 6,8% (до 44,4 млн тонн), по данным сентябрьского обзора СОЮЗЦЕМЕНТА.
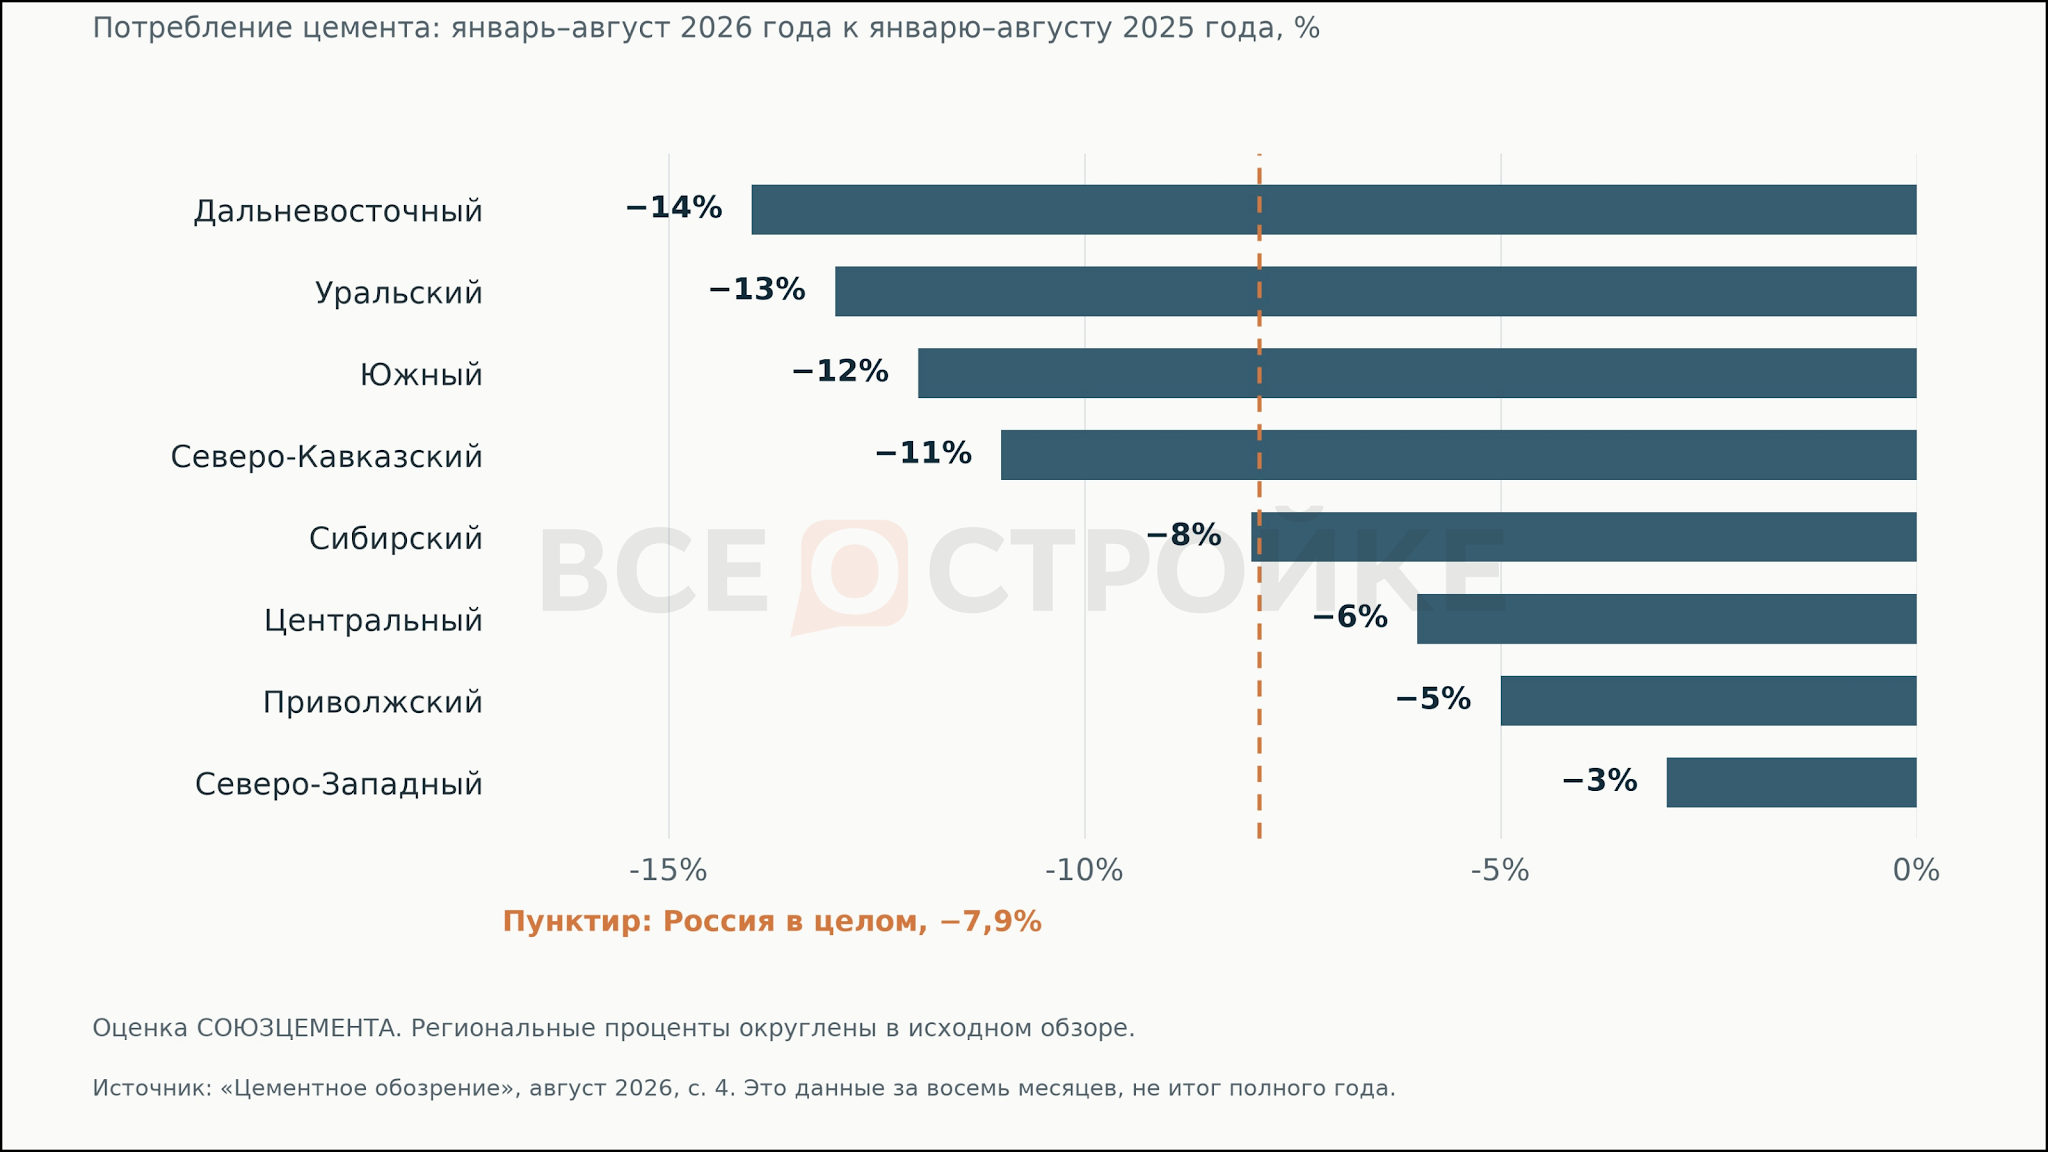
В январе–августе 2026 года потребление цемента снизилось во всех федеральных округах. Наибольшее сокращение было на Дальнем Востоке, около 14%, на Урале — 13%, на юге России — 12% и на Северном Кавказе — 11%. В Северо-Западном округе снижение составило около 3%.
Законы рынка должны были подтолкнуть производителей к снижению цен, однако сопоставимого удешевления не произошло: средняя цена приобретения с НДС и доставкой по итогам 2025 года выросла на 8,7%, а в 2026 году базовая стоимость цемента у заводов прибавила ещё 2,6%.
У этого парадокса несколько причин:
Колоссальная капиталоёмкость. По оценкам Cement Europe, строительство современного завода превышает 200 млн евро на каждый миллион тонн годовой мощности, а окупаются такие вложения десятилетиями. Завод не может быстро подстроиться под рынок ни в одну, ни в другую сторону.
Ловушка постоянных расходов. Цементное производство несёт огромные затраты на содержание карьеров, обслуживание оборудования, ремонты и персонал даже при снижении выпуска. Когда объёмы падают, эти расходы не исчезают, а распределяются на меньшее количество тонн, толкая вверх себестоимость каждой. В 2025–2026 годах крупнейшие производители были вынуждены консервировать целые линии и заводы, чтобы удержать рентабельность и избежать избытка предложения.
Инфляционное давление. К фиксированным затратам добавляется непрерывный рост цен на технологическое топливо, электроэнергию и запчасти. Производитель может дать ситуативную скидку крупному клиенту, но затяжное снижение цен ограничено порогом рентабельности.
Рост тарифов естественных монополий. Производство цемента — энергоемкий процесс. Большой объем электроэнергии расходуется на помол сырья и цемента, а также на работу вытяжных вентиляторов и дымососов. Из-за этого рост тарифов естественных монополий заметно влияет на себестоимость. С 1 октября 2026 года оптовые цены на газ, например, поднялись на 9,6% для всех потребителей, а электроэнергия подорожала на 11,3% в среднем по России, что сказывается на себестоимости производства.
Дорожающая логистика. Транспортные расходы занимают заметную долю в структуре себестоимости производства цемента, и эта доля продолжает увеличиваться. Как и стоимость самой логистики: так, например, грузовые ж/д тарифы с 1 октября были проиндексированы на 8,5%.
Региональные дисбалансы. Общероссийские объёмы скрывают сильные различия между субъектами. Профицит мощностей в одном федеральном округе не может обеспечить дешёвую поставку в другой из-за того же фактора дорогой логистики.
Рост импорта. В 2023 году в Россию было ввезено 3,4 млн тонн импортного цемента, в 2024-м — 3,7 млн тонн, в 2025-м — 3,8 млн тонн. По оценке СОЮЗЦЕМЕНТа, в январе–сентябре 2026 г. в страну завезли уже практически 2,4 млн тонн импортного цемента, несмотря на то, что это почти на 20% ниже, чем за тот же период прошлого года. Доля импорта остается высокой. В итоге российские заводы, которые могут самостоятельно закрыть потребность в цементе, простаивают из-за постоянно растущего импорта и теряют значительную долю рынка, что приводит к сокращению производства, переносам планов по модернизации и снижению инвестиций.
Все эти факторы продолжают давить на российскую цементную отрасль. Ограничение импорта могло бы стать самой безболезненной мерой для экономики, отмечали ранее в Президентской академии: отечественные производители могут сами закрыть эти объемы за счет расконсервации мощностей и новых цементных заводов. Это даст рост прибыли отрасли, потребления в смежных сферах и налоговых поступлений.
Однако важна и поддержка производителей — как, например, в Беларуси, где есть льготные кредиты на модернизацию, отсрочки платежей за энергоресурсы, субсидии на логистику и отсутствие пеней за просрочку, о чем мы ранее подробно рассказывали. В России таких мер для цементников нет, и они полагаются только на себя, хотя господдержка была бы полезна всей отрасли. Положительный эффект окажут и антикризисные меры правительства, отмечают в СОЮЗЦЕМЕНТе: поддержка системообразующих предприятий и населения, реновация жилья, комплексное освоение территорий, рост доли цементобетонных дорог и, например, реализация нацпроекта «Жилье и городская среда».
Куда движется рынок: глобальные тренды
В условиях сжимающегося рынка ключевым фактором выживания становится не расширение мощностей, а инвестиции во внутреннюю эффективность. Модернизация развивается по трём направлениям.
Цифровизация процессов. ИТ-решения (например, цифровые помощники операторов печей, которые в России на своих заводах масштабировал ЦЕМРОС) повышают стабильность качества и снижают удельный расход топлива. Они защищают маржинальность завода, но не гарантируют автоматического снижения цен для потребителя.
Изменение состава цементов. Глобальный тренд смещается к многокомпонентным материалам: в США на смешанные цементы (преимущественно с известняком) приходится около 63% отгрузок. Для России путь перспективен, но снижение доли клинкера ограничено требованиями к качеству бетона.
Экологическая модернизация. В Европе к базовым затратам добавляется стоимость декарбонизации: по данным Cement Europe, установка систем улавливания CO₂ обходится в 200–500 млн евро на завод. У России задача прагматичнее — модернизировать оборудование так, чтобы сокращение удельных расходов окупало вложения.
Дальнейший вектор определят три фактора: объём жилья, который реально перейдёт от проектирования к заливке фундаментов при высоких ставках; поддержка спроса через дорожное, мостовое и промышленное строительство; гибкость заводов в корректировке ремонтных программ и графиков консервации.
Если новые контракты обеспечат прирост заказов, распределять постоянные расходы станет проще, но быстрого удешевления ждать не стоит — эффект поглотят дорожающие энергоресурсы и транспорт. Если рынок продолжит сжиматься, обострится ценовая конкуренция на уровне отдельных регионов.
Резюмируем
В глобальном контексте российская цементная отрасль — лишь часть общей картины, где разные регионы мира движутся в разных направлениях: одни рынки растут на фоне масштабных строительных программ, другие переживают коррекцию после завершения активных циклов строительства. Объединяет их растущее давление на издержки, ужесточение экологических требований и необходимость постоянной модернизации производства.
Российская цементная отрасль продолжает работать под постоянным давлением падающего внутреннего спроса, растущих тарифов естественных монополий, дорогой логистики и высокой доли импорта. Производителям приходится модернизировать производство и оптимизироватmь издержки, чтобы удержать рентабельность, однако дорогие кредиты и ограниченный доступ к длинным инвестициям серьёзно усложняют эту задачу. В итоге, несмотря на то что будущее мирового рынка цемента определяется технологическими инновациями и экологической повесткой, для России ключевым остаётся вопрос выживания в условиях финансовых и рыночных ограничений. И то, насколько успешно отрасль пройдёт этот период, во многом зависит от поддержки государства и восстановления строительной активности.
Рост кредитования после обвала 2025 года, потери в крупнейших регионах и переход подрядчиков на эскроу. Что происходит с рынком ИЖС и чего ждать в 2027 году.
Десять архитектурных сравнений, 18 фасадных приемов и разница в 1,6 раза. Что показало исследование аналитического центра портала Всеостройке.рф и какие решения предлагают специалисты.
Продажи квартир в новых ЖК сократились на 7,9%, но цены остаются высокими. Разбираемся, что сдерживает спрос, насколько жилье доступно и как ипотека под 8% может повлиять на ситуацию в 2027 году.
Бывают лоты, у которых история богаче, чем всё остальное. В селе Ляличи Суражского района продается дворец Петра Завадовского, первого министра народного просвещения Российской империи.


 09-11-2026 20:00